- 結論:50代・60代の自己投資は「増やす」より「配分し直す」
- 年齢が上がると、同じ1時間・同じ1万円の意味が変わる
- 増やしたいもの1:使える時間
- 増やしたいもの2:選べる働き方
- 増やしたいもの3:自分を支える土台
- 増やしたいもの4:経験を使える形にする
- 減らしたいもの1:惰性で続けている学び
- 減らしたいもの2:自分でやりすぎること
- 減らしたいもの3:回収を急ぐこと
- 減らしたいもの4:「年齢だから」という理由だけで諦めること
- 50代・60代の自己投資を4つに分ける
- 「新しく学ぶ」より「組み合わせる」が強くなる
- 学び直しは「目的」ではなく「手段」
- 時間・お金・体力のうち、何を残したいかを先に決める
- 具体例1:資格をもう一つ取るか迷う
- 具体例2:高い道具を買うか迷う
- 具体例3:旅行や趣味にお金を使う
- 50代・60代の自己投資チェックリスト
- まとめ:50代・60代の自己投資は「残りを減らさない」ためでもある
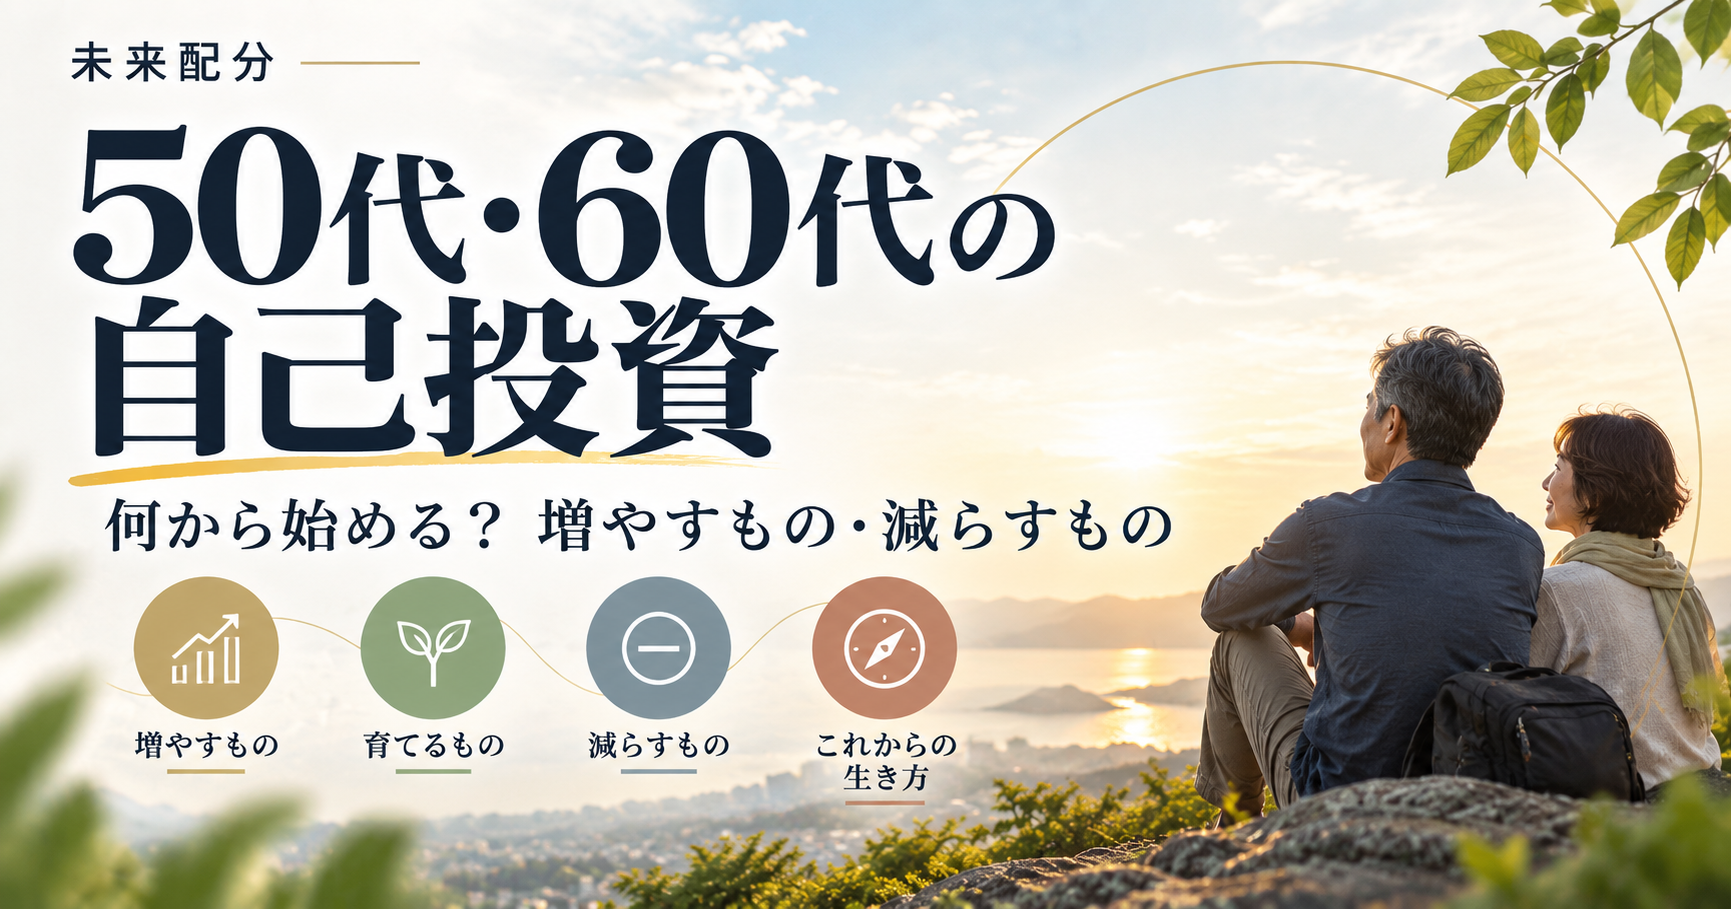
結論:50代・60代の自己投資は「増やす」より「配分し直す」
自己投資というと、新しい資格を取る、新しいスキルを身につける、といった「何かを増やすこと」が中心になりがちです。
けれど、50代・60代では、少し考え方を変えた方が自然です。
何を増やすかだけでなく、何を減らし、どこに時間・お金・体力を残すか。
これまで積み上げてきた経験を生かしながら、これからの生活に合う形へ配分し直すことが大切になります。
何から始めるか迷う場合は、まず一般的な手順を「自己投資は何から始める?最初の1つを決める5ステップ」で確認し、そのうえで50代・60代では時間・体力・経験の配分を調整すると考えやすくなります。
年齢が上がると、同じ1時間・同じ1万円の意味が変わる
20代と60代では、同じ1時間でも意味が違うことがあります。
若い時期は、多少遠回りしても、あとで回収できる時間が長く残っています。
一方、年齢を重ねると、時間そのものの希少性が高まります。
だから、50代・60代では「安いから自分でやる」「時間をかければできる」という判断が、必ずしも最適とは限りません。
お金を使って時間を取り戻す。体力を守る。経験をそのまま使える形に変える。
こうした自己投資の価値が相対的に大きくなります。
増やしたいもの1:使える時間
50代・60代の自己投資で、最初に増やしたいのは「使える時間」です。
時間を増やすといっても、1日を25時間にすることはできません。
できるのは、今ある時間の使い方を変えることです。
- 繰り返し作業を減らす
- 移動時間を減らす
- 使っていないサービスをやめる
- 道具やAIで作業を短縮する
- 人に任せる
新しいことを始める前に、すでに使っている時間を取り戻せないかを考えるだけでも配分は変わります。
増やしたいもの2:選べる働き方
50代・60代の学び直しでは、「今の仕事で評価を上げる」だけでなく、「今後の働き方を選べるようにする」という視点が重要です。
たとえば、
- オンラインでできる仕事を増やす
- 今までの経験を教える側に回す
- 業務を小さく切り出して受ける
- AIやデジタルツールを使えるようにする
収入を最大化するより、働く量や場所を自分で調整できる選択肢を増やす方が意味を持つことがあります。
増やしたいもの3:自分を支える土台
学びや仕事の自己投資だけでなく、睡眠、運動、食事、住環境などへの配分も重要になります。
体調が崩れれば、どれだけ知識や経験があっても活用しにくくなります。
50代・60代では、健康への自己投資を「病気にならないため」だけでなく、やりたいことを続けるための土台として考えると分かりやすくなります。
増やしたいもの4:経験を使える形にする
50代・60代には、若い世代にはない資産があります。
それは、これまでの経験です。
ただし、経験は持っているだけでは使いにくいことがあります。
たとえば、
- 自分が得意なことを言葉にする
- 人に説明できる形に整理する
- 文章や資料にまとめる
- デジタルツールで再利用できる形にする
新しい知識を増やすだけでなく、これまでの経験を、これから使える形に変換することも自己投資です。
減らしたいもの1:惰性で続けている学び
学び続けることは大切ですが、「学んでいる安心感」のために続けているものは、一度見直してもよいでしょう。
資格、講座、読書、オンラインサロン。
続けていること自体が目的になっているなら、その時間を別のことに回した方がよいかもしれません。
学ぶ量を増やすより、使う量を増やす。
50代・60代では、この転換が効いてきます。
減らしたいもの2:自分でやりすぎること
時間がかかっても自分でやる。
これは節約にはなっても、自己投資としては逆効果になることがあります。
特に、苦手な作業や繰り返し作業を全部自分で抱えると、体力も時間も消耗します。
外注、便利な道具、有料サービスを使うことで、より大切なことに集中できるなら、そこにお金を使う意味があります。
減らしたいもの3:回収を急ぐこと
50代・60代になると、「今から始めても回収できないのでは」と考えることがあります。
でも、自己投資のリターンは収入だけではありません。
時間、選択肢、健康、経験。
これらが増えるなら、十分に意味があります。
詳しくは「回収できない自己投資は失敗?リターンをお金以外で測る」で整理しています。
減らしたいもの4:「年齢だから」という理由だけで諦めること
年齢は、自己投資の条件の一つです。
ただし、年齢だけで「もう遅い」と決める必要はありません。
重要なのは、
- どのくらい時間が必要か
- どのくらい費用がかかるか
- どのくらい体力を使うか
- その後どのくらい使う予定があるか
という条件です。
年齢ではなく、残っている資源との相性で決める。
その方が現実的です。
50代・60代の自己投資を4つに分ける
| 方向 | たとえば |
|---|---|
| 時間を増やす | AI、仕事道具、家事外注、移動削減 |
| 選択肢を増やす | デジタル技能、語学、資格、働き方の準備 |
| 土台を整える | 運動、睡眠、食事、住環境 |
| 経験を使う | 発信、教える、相談、文章化、仕組み化 |
この4つのうち、今の自分に必要なものを選びます。
全部を同時に増やす必要はありません。
「新しく学ぶ」より「組み合わせる」が強くなる
50代・60代では、ゼロから新しい専門家を目指すより、今までの経験と新しい道具を組み合わせる方が効率的なことがあります。
たとえば、
- 営業経験 × AI
- 管理職経験 × オンライン相談
- 専門知識 × 発信
- 趣味 × 教える
新しい知識そのものより、これまでの経験に何を足すかを考える方が、使える形になりやすくなります。
学び直しは「目的」ではなく「手段」
リスキリングや学び直しという言葉が広がると、「何か学ばなければ」と感じることがあります。
でも、学びは目的ではありません。
本当に必要なのは、
- 仕事を変えたい
- 収入源を増やしたい
- 時間を増やしたい
- 生活を整えたい
- 新しい経験をしたい
といった変化です。
学ばなくても達成できるなら、無理に学ぶ必要はありません。
時間・お金・体力のうち、何を残したいかを先に決める
50代・60代では、自己投資を始める前に「何を残したいか」を先に決めると判断しやすくなります。
たとえば、
- お金は使ってもいいから時間を残したい
- 時間は使えるが大きなお金は使いたくない
- 体力を消耗する活動は減らしたい
この優先順位が決まると、同じ目的でも選ぶ方法が変わります。
考え方は「迷ったときに使う『時間×お金×体力』の配分表」で詳しく整理しています。
具体例1:資格をもう一つ取るか迷う
すでに十分な実務経験がある人が、新しい資格を検討しているとします。
まず確認するのは、「その資格がないとできないことがあるか」です。
資格がなくても経験を使えるなら、資格取得に200時間使うより、発信や人脈づくりに時間を使う方がよい場合もあります。
逆に、資格が仕事の条件になっているなら、取得する意味は明確です。
具体例2:高い道具を買うか迷う
30万円のパソコンや仕事道具は、高額です。
ただし、毎日使い、作業時間を減らせるなら、50代・60代では特に価値が高くなることがあります。
お金を使って時間と体力を取り戻せるからです。
具体例3:旅行や趣味にお金を使う
旅行や趣味は、収入に直結しないこともあります。
それでも、行きたい場所へ行く、やりたかったことを経験することには意味があります。
50代・60代では、経験を「いつか」のまま先延ばしにしないことも配分の一つです。
お金を残すことだけでなく、使える時期に使うことも考えます。
50代・60代の自己投資チェックリスト
- 今後の生活で本当に使うものか
- 今ある経験を生かせるか
- 時間を増やせるか
- 体力を守れるか
- 選択肢を増やせるか
- 惰性で続けているものはないか
- 外注や道具で減らせる負担はないか
- 「いつかやりたい」を先延ばしにしていないか
まとめ:50代・60代の自己投資は「残りを減らさない」ためでもある
50代・60代の自己投資は、何かを増やすためだけのものではありません。
時間を守る。体力を守る。選択肢を残す。経験を使える形にする。
そして、もう必要のないものは減らす。
これからの自分に何を足すかだけでなく、何を残しておきたいか。
その視点で配分し直すと、自己投資は年齢に関係なく続けられます。
未来配分では、自己投資を「若い人が将来の収入を増やすためのもの」だけではなく、これからの時間を自分らしく使うための配分として考えます。